Entenda como funciona a cobrança de gorjetas e taxas de serviço, as duas formas de apresentação no cupom fiscal e o que determina a legislação tributária.
A cobrança da taxa de serviço de 10% é bastante comum em restaurantes, bares, pizzarias e outros estabelecimentos de alimentação. Apesar de fazer parte da rotina desses negócios, muitos empresários ainda têm dúvidas sobre como esse valor deve aparecer no cupom fiscal e quais impostos precisam ser pagos.
A taxa de serviço deve ser lançada como um produto? Pode aparecer como um acréscimo depois do subtotal? É obrigatório pagar ICMS sobre a gorjeta?
Essas perguntas ganharam ainda mais importância com a Resposta à Consulta Tributária nº 33.566/2026, publicada pela Secretaria da Fazenda do Estado de São Paulo (SEFAZ-SP) em 8 de junho de 2026.
Neste artigo, vamos explicar de maneira simples as principais regras e mostrar exemplos práticos para você entender como funciona a cobrança de gorjetas na Nota Fiscal de Consumidor Eletrônica (NFC-e).
O que é a taxa de serviço de 10%?
A taxa de serviço, também conhecida como gorjeta, é um valor adicional que o cliente pode pagar pelo atendimento recebido em restaurantes, bares e estabelecimentos similares.
Normalmente, esse valor corresponde a 10% do consumo.
Por exemplo, em uma conta de R$ 100,00, a taxa de serviço sugerida será de R$ 10,00, totalizando R$ 110,00.
A Lei nº 13.419/2017, conhecida como Lei da Gorjeta, regulamenta aspectos trabalhistas desses valores, incluindo sua destinação aos empregados.
É importante destacar que o consumidor não é obrigado a pagar a taxa de serviço sugerida. A cobrança deve ser informada de maneira clara, permitindo que o cliente decida se deseja pagá-la.
Além disso, quando o valor é tratado como gorjeta, o restaurante deve observar as regras trabalhistas de distribuição aos funcionários.
A taxa de serviço precisa aparecer na NFC-e?
Sim. Quando a gorjeta é cobrada pelo estabelecimento, seu valor deve estar adequadamente documentado e refletido na NFC-e, conforme as regras fiscais aplicáveis.
O que muda é a forma de registrar essa cobrança.
Em São Paulo, a legislação prevê tratamentos diferentes conforme o estabelecimento atenda ou não às condições para excluir a gorjeta da base de cálculo do ICMS.
De maneira simplificada, existem duas situações principais:
- Gorjeta com benefício fiscal: quando são cumpridos os requisitos para que seu valor não componha a base de cálculo do ICMS. Nesse caso, a orientação paulista determina que seja registrada como item separado na NFC-e.
- Gorjeta tributável: quando as condições do benefício não são atendidas. Nesse caso, a orientação paulista determina que seu valor seja distribuído proporcionalmente entre os produtos consumidos, com a respectiva tributação.
Vamos entender cada situação.
1. Taxa de serviço como item separado na NFC-e
A primeira situação ocorre quando o restaurante atende às condições previstas na legislação paulista para excluir a gorjeta da base de cálculo do ICMS.
Nessa hipótese, a taxa de serviço deve ser apresentada como um item próprio no documento fiscal.
Imagine o seguinte consumo:
| Descrição | Valor |
|---|---|
| Prato executivo | R$ 80,00 |
| Refrigerante | R$ 20,00 |
| Taxa de serviço (10%) | R$ 10,00 |
| Total | R$ 110,00 |
A taxa de serviço aparece separadamente dos alimentos e bebidas.
Exemplo de taxa de serviço como item na NFC-e
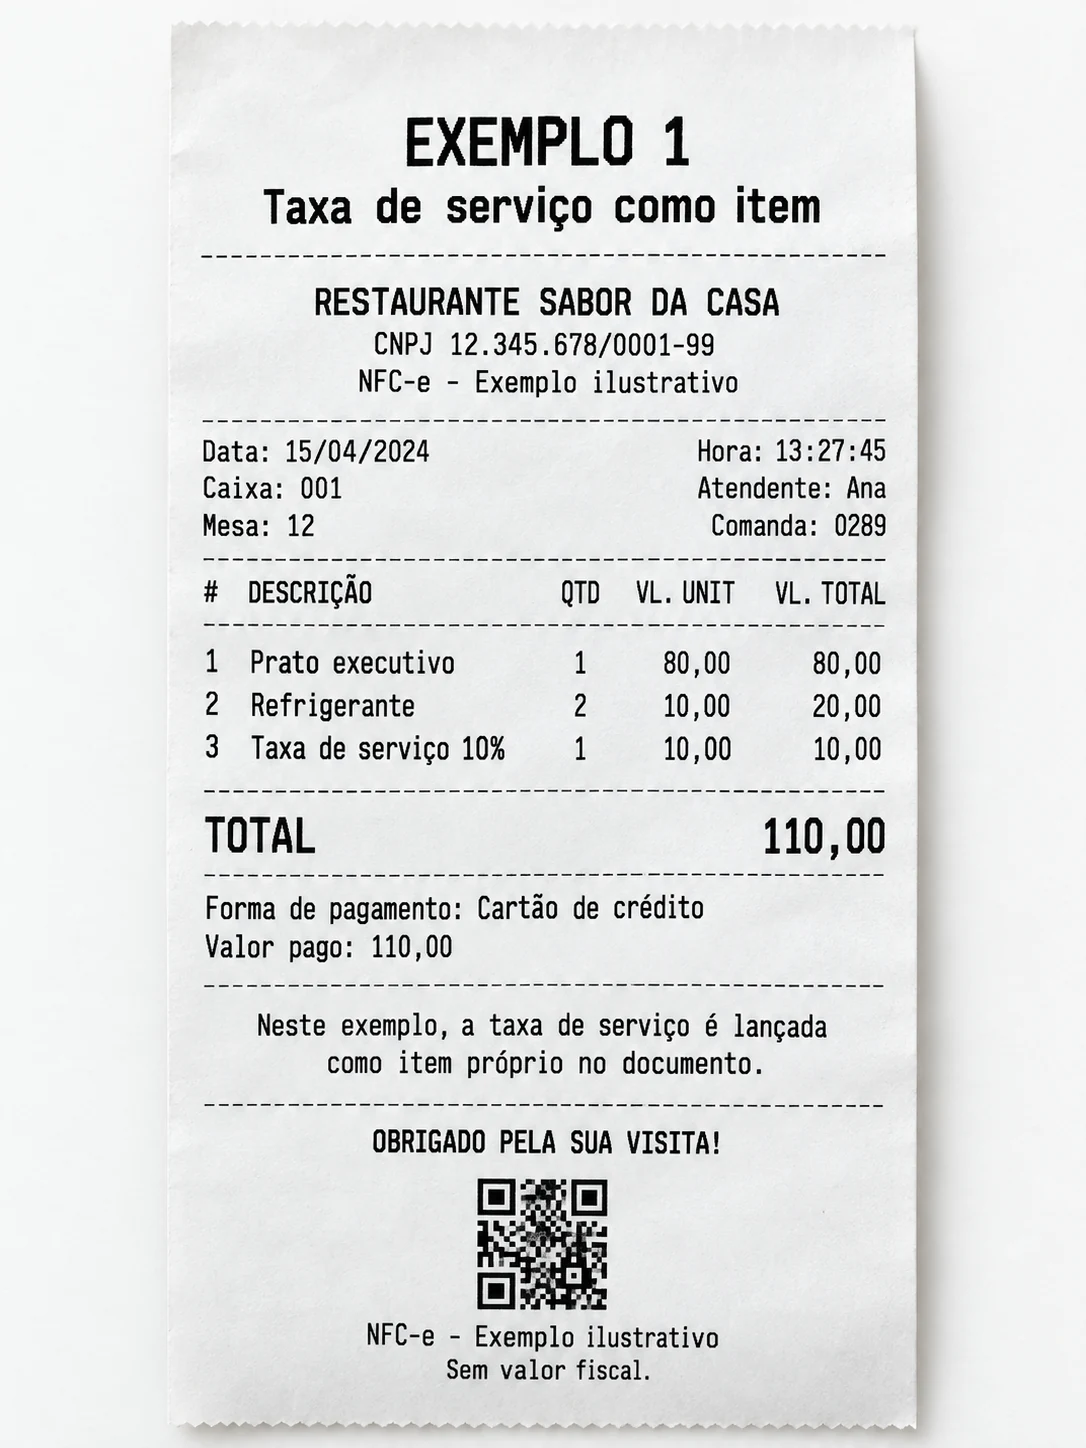
Imagem ilustrativa: exemplo de cupom com taxa de serviço apresentada como item próprio. Não representa uma NFC-e real autorizada.
Quando essa modalidade pode ser utilizada?
No Estado de São Paulo, o artigo 37, § 4º-A, do Regulamento do ICMS estabelece condições para que a gorjeta de até 10% do valor da conta seja excluída da base de cálculo do imposto.
Entre os requisitos estão a discriminação do valor no documento fiscal e a observância das regras legais aplicáveis à gorjeta.
Na Resposta à Consulta Tributária nº 33.566/2026, a SEFAZ-SP esclareceu que, para o contribuinte enquadrado no Regime Periódico de Apuração (RPA) e que atenda às condições do benefício, a gorjeta deve ser registrada como item separado, utilizando:
- CFOP 5.949;
- CST 40 (Regime Normal) / 900 (Simples Nacional);
- NCM 99;
- Código de Benefício Fiscal (cBenef) correspondente à legislação paulista.
A orientação também confirmou a obrigatoriedade de informar o cBenef quando aplicável, conforme a Portaria SRE 70/2025.
Atenção: essas classificações foram esclarecidas para a situação específica de contribuinte do RPA. Empresas do Simples Nacional possuem regras próprias e devem observar a classificação correspondente ao seu regime. Assim como podem mudar dependendo da UF.
2. Taxa de serviço como acréscimo após o subtotal
Outra forma conhecida pelos restaurantes é apresentar a taxa de serviço separadamente na área de totais, depois do subtotal dos produtos consumidos.
Nesse modelo, o cliente consegue visualizar quanto gastou em alimentação e bebidas e qual foi o valor adicional da gorjeta.
Veja o exemplo:
| Descrição | Valor |
|---|---|
| Prato executivo | R$ 80,00 |
| Refrigerante | R$ 20,00 |
| Subtotal | R$ 100,00 |
| Taxa de serviço (10%) | R$ 10,00 |
| Total a pagar | R$ 110,00 |
Exemplo de taxa de serviço após o subtotal
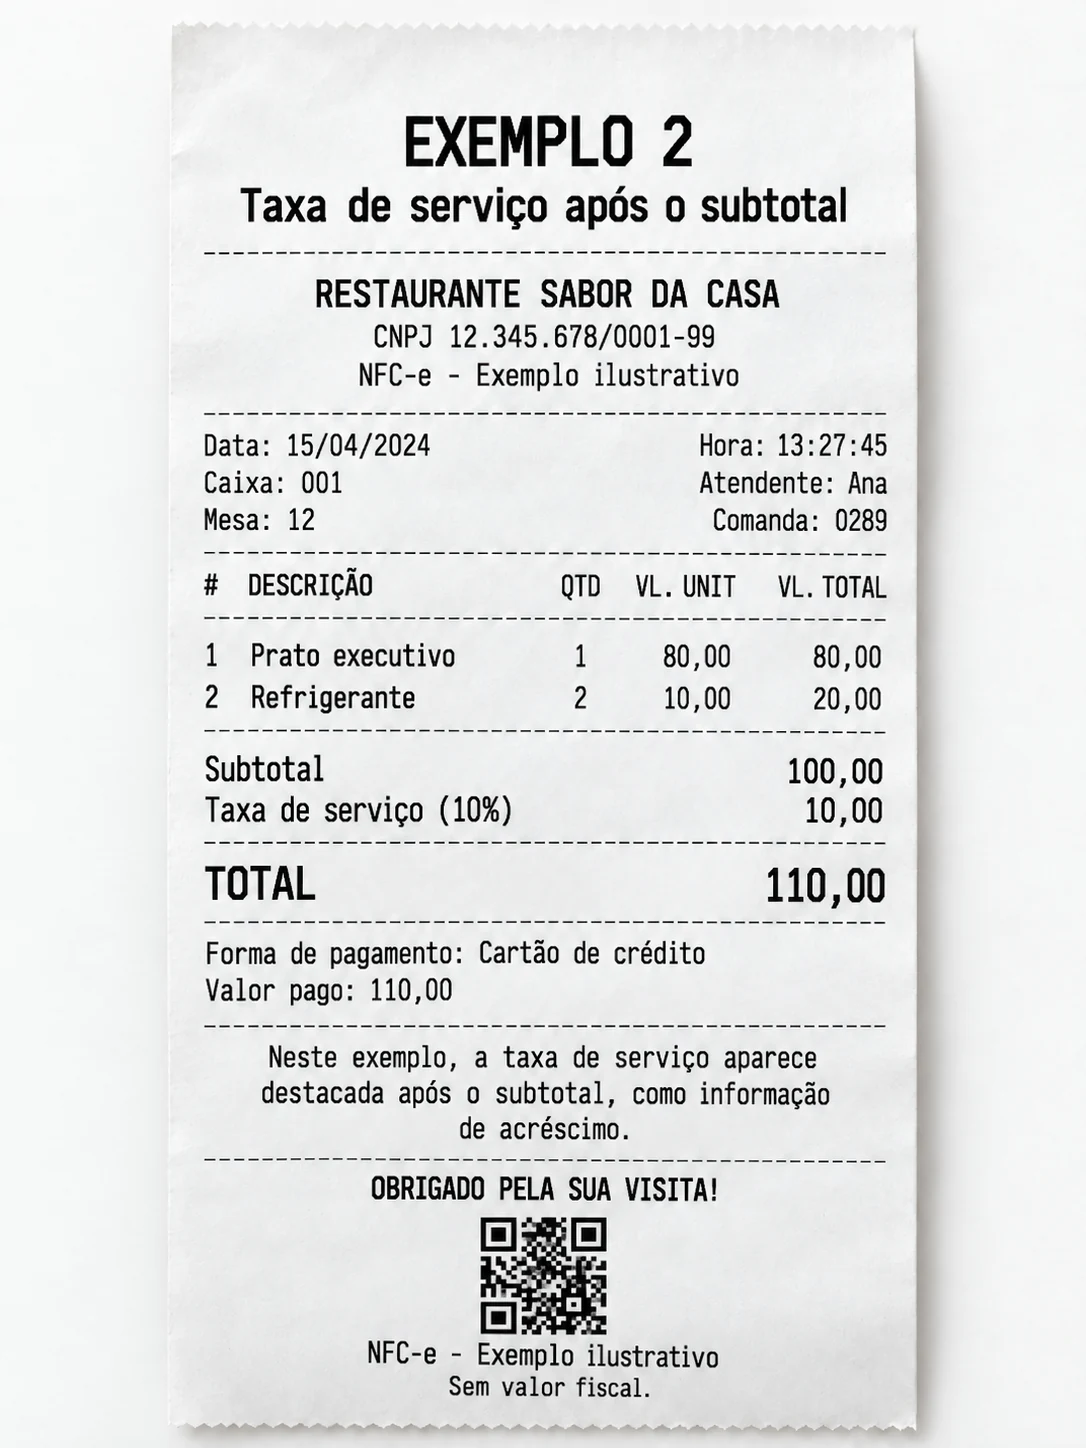
Imagem ilustrativa: exemplo de apresentação da taxa de serviço abaixo do subtotal. O leiaute fiscal efetivamente utilizado deve respeitar as especificações do DANFE NFC-e e corresponder aos valores registrados no XML.
Essa forma de cobrança é permitida?
É importante separar duas questões: como o restaurante apresenta a cobrança ao consumidor e como ela é registrada fiscalmente.
Quando o restaurante não atende às condições para excluir a gorjeta da base de cálculo do ICMS, a SEFAZ-SP orienta que o valor seja rateado proporcionalmente entre os produtos consumidos e tributado conforme a alíquota aplicável a cada um.
Por exemplo, em uma conta de R$ 100,00 com taxa de serviço de R$ 10,00:
| Produto | Valor original | Valor com rateio |
|---|---|---|
| Alimentação | R$ 80,00 | R$ 88,00 |
| Bebida | R$ 20,00 | R$ 22,00 |
| Total | R$ 100,00 | R$ 110,00 |
Nesse cenário, a tributação considera os valores acrescidos a cada produto.
A informação “Taxa de serviço (10%)” pode ser apresentada no fechamento comercial para tornar a cobrança transparente ao cliente.
Entretanto, a apresentação da taxa abaixo do subtotal no próprio DANFE NFC-e depende das regras técnicas de impressão e da correspondência com o XML autorizado. Não basta inserir uma linha adicional no cupom sem verificar como o acréscimo foi registrado fiscalmente.
Se o valor já estiver incorporado aos produtos, ele não poderá ser somado novamente ao total.
Por isso, o restaurante deve contar com um sistema de gestão que ofereça o tratamento fiscal adequado à operação.
Qual é a diferença entre as duas formas?
A principal diferença está no tratamento tributário, e não apenas na aparência do cupom.
| Característica | Item separado | Acréscimo tributável com rateio |
|---|---|---|
| Taxa identificada | Sim | Pode ser identificada no fechamento comercial |
| Forma de registro | Item próprio | Rateio entre os produtos |
| ICMS | Pode ser excluído, cumpridos os requisitos | Tributado conforme os itens |
| Valor pago pelo cliente | Inclui a gorjeta | Inclui a gorjeta |
| Principal cuidado | Atender às condições do benefício | Tributar e documentar corretamente o acréscimo |
Em ambos os casos, a cobrança deve ser transparente para o consumidor e respeitar a legislação.
Todo restaurante precisa pagar ICMS sobre a taxa de serviço?
Não necessariamente.
Em São Paulo, a legislação prevê a exclusão da gorjeta da base de cálculo do ICMS quando todos os requisitos são atendidos.
Para isso, a cobrança deve observar o limite estadual de 10% e as demais condições regulamentares.
Quando essas condições não são cumpridas, a orientação da SEFAZ-SP é tributar a gorjeta mediante rateio proporcional entre os itens fornecidos.
O enquadramento tributário do estabelecimento também precisa ser considerado.
Restaurantes do Simples Nacional, por exemplo, não devem simplesmente reproduzir todas as regras aplicáveis a empresas do Lucro Presumido ou do Lucro Real.
Além disso, a exclusão de um valor da base do ICMS estadual não significa automaticamente sua exclusão de todos os demais tributos.
O que muda com a Reforma Tributária?
A Reforma Tributária também trouxe regras específicas para as gorjetas em bares e restaurantes.
A Lei Complementar nº 214/2025, em seu artigo 274, estabelece que a gorjeta pode ser excluída da base de cálculo do IBS e da CBS, desde que:
- Seja integralmente destinada aos empregados, ressalvadas as retenções legalmente autorizadas;
- Não ultrapasse 15% do valor total do fornecimento de alimentação e bebidas.
Essa regra merece atenção porque apresenta um limite diferente daquele atualmente previsto para a exclusão do ICMS em São Paulo.
Em resumo:
- ICMS em São Paulo: limite de 10%, cumpridas as condições estaduais.
- IBS e CBS: limite de 15%, observadas as condições da legislação federal e a implementação da Reforma Tributária.
Isso não significa que todos os restaurantes já possam aplicar indiscriminadamente o limite de 15% aos impostos atuais.
As regras de transição, o regime tributário e as obrigações fiscais de cada período precisam ser respeitados.
A taxa de serviço é obrigatória para o cliente?
Não.
O consumidor pode recusar o pagamento da taxa de serviço sugerida.
Por isso, é importante que o restaurante apresente essa cobrança de forma clara, preferencialmente antes do fechamento da conta.
O estabelecimento também deve evitar confundir a gorjeta destinada aos funcionários com outras cobranças, como taxas de entrega, couvert artístico ou serviços adicionais.
Essas operações podem possuir tratamentos jurídicos e tributários diferentes.
E se o restaurante já cobrava a taxa de serviço como acréscimo?
Muitos restaurantes utilizam há anos sistemas que aplicam a taxa de serviço no fechamento da conta.
Isso não significa, por si só, que os documentos fiscais emitidos anteriormente estejam incorretos.
A própria SEFAZ-SP reconhece o rateio da gorjeta entre os produtos como tratamento aplicável quando não são atendidas as condições para sua exclusão da base de cálculo do ICMS.
O importante é verificar como o sistema registrou os valores, quais tributos foram calculados e se houve correspondência entre a cobrança e o documento fiscal.
Caso existam dúvidas sobre emissões anteriores, o ideal é solicitar uma análise ao contador antes de realizar qualquer correção.
Como evitar erros na cobrança da taxa de serviço?
Para reduzir riscos e manter uma operação organizada, algumas práticas são fundamentais:
- Informe a cobrança antecipadamente. O cliente precisa saber que a taxa de serviço é facultativa.
- Utilize um sistema de gestão atualizado. A NFC-e deve refletir corretamente os valores cobrados.
- Considere o regime tributário do restaurante. As regras podem variar entre o Simples Nacional e os demais regimes.
- Observe a legislação do seu estado. As orientações específicas apresentadas neste artigo sobre ICMS são de São Paulo.
- Mantenha o controle das gorjetas. É importante acompanhar os valores recebidos e destinados aos funcionários.
- Converse com seu contador. O enquadramento fiscal correto depende das características de cada estabelecimento.
Perguntas frequentes sobre taxa de serviço na NFC-e
Posso cobrar 10% de taxa de serviço no restaurante?
Sim, desde que a cobrança seja claramente informada e o consumidor possa recusá-la. O valor recebido deve ter a destinação e o tratamento legal adequados.
A taxa de serviço precisa ser cadastrada como produto?
Não necessariamente. O registro como item próprio é exigido pela orientação paulista para o cenário de exclusão do ICMS analisado. Quando a gorjeta é tributável, a SEFAZ-SP orienta o rateio entre os produtos.
Posso mostrar a taxa de serviço abaixo do subtotal?
No fechamento comercial, sim. No DANFE NFC-e, essa apresentação precisa respeitar o leiaute técnico e ser compatível com o XML autorizado, sem duplicar os valores.
A taxa de serviço paga ICMS?
Depende. Em São Paulo, a gorjeta pode ser excluída da base de cálculo do ICMS se todos os requisitos legais forem cumpridos. Caso contrário, aplica-se a tributação conforme a orientação estadual.
A Reforma Tributária mudou o limite da gorjeta para 15%?
A Lei Complementar 214/2025 prevê o limite de 15% para a exclusão da base do IBS e da CBS, nas condições estabelecidas. Essa disposição não altera automaticamente o limite paulista de 10% para o ICMS durante a transição.
Conclusão: a cobrança da taxa de serviço exige atenção fiscal
A taxa de serviço faz parte da rotina de muitos restaurantes, mas seu registro no documento fiscal precisa seguir as regras aplicáveis.
O ponto mais importante é que a forma visual de apresentar a taxa ao cliente não determina, sozinha, sua tributação.
A legislação paulista prevê tanto o registro da gorjeta como item próprio, nas condições do benefício fiscal, quanto seu rateio tributável entre os produtos quando a exclusão do ICMS não é aplicável.
Com a Reforma Tributária, os restaurantes também precisarão acompanhar as regras específicas do IBS e da CBS.
Por isso, manter o sistema de gestão atualizado e contar com orientação contábil são medidas importantes para garantir segurança e transparência.
Simplifique a gestão fiscal do seu restaurante com a KCMS
A KCMS oferece soluções de gestão desenvolvidas para restaurantes, bares, lanchonetes, pizzarias e outros negócios de alimentação.
Com ferramentas para vendas, controle operacional, gestão financeira e emissão de documentos fiscais eletrônicos, você organiza o dia a dia do estabelecimento e facilita o acompanhamento das suas operações.
Conheça a KCMS e descubra como simplificar a gestão do seu restaurante.
Fontes e referências legais
- SEFAZ-SP — Resposta à Consulta Tributária 33.566/2026
- SEFAZ-SP — Resposta à Consulta Tributária 29.775/2024
- SEFAZ-SP — Tabela de Códigos de Benefício Fiscal
- Lei nº 13.419/2017 — Lei da Gorjeta
- Lei Complementar nº 214/2025 — Reforma Tributária
Conteúdo atualizado em outubro de 2026. Este artigo possui caráter informativo. A aplicação das regras deve considerar a legislação de cada estado, o regime tributário e as particularidades do estabelecimento.