Segunda-feira, 7h40. Você abre o grupo de donos de restaurante no celular e lá está o áudio de dois minutos: “a partir de janeiro, a maquininha vai descontar o imposto na hora”. Alguém completa com um print. Outro manda três emojis de caveira.
Você faz a conta de cabeça. Se a venda do cartão já chegar mordida, de onde sai o dinheiro do fornecedor na sexta? E a folha do dia 5?
Respire. O split payment no restaurante existe, está na lei e vai mudar o caminho do dinheiro no seu caixa. No entanto, quase tudo o que circula nos grupos mistura o que já está decidido com o que ainda nem tem data.
Neste artigo, você vai separar uma coisa da outra. Primeiro, entende o que é o split e o que a Receita Federal já confirmou para 2027. Em seguida, descobre onde ele encosta no restaurante antes (e não é na maquininha). Por fim, sai com cinco passos para não levar susto quando ele chegar ao balcão.
O que é split payment no restaurante
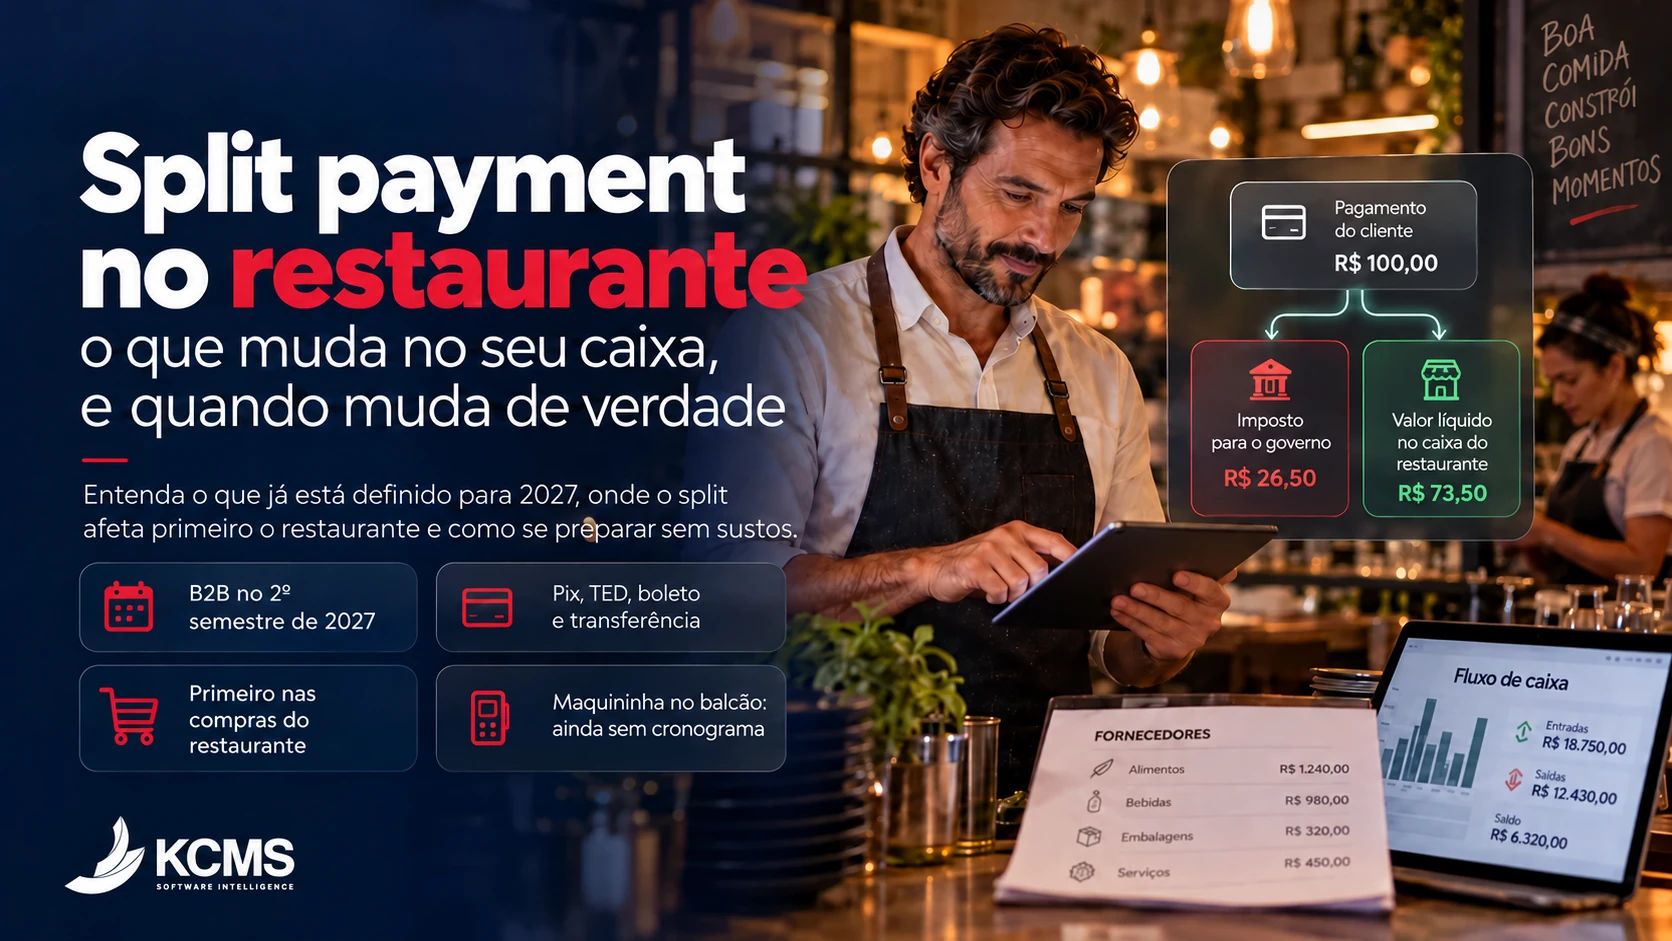
Split payment é o recolhimento do IBS e da CBS no momento em que o pagamento é liquidado. Em vez de receber o valor cheio e pagar o imposto depois, a empresa recebe o valor líquido: o banco ou a instituição de pagamento separa a parte do imposto e envia direto ao governo. O mecanismo está nos arts. 31 a 35 da LC 214/2025.
Como funciona hoje e como fica com o split
Hoje, a conta é simples. Você vende R$ 100 e entram R$ 100 na sua conta, menos a taxa da maquininha. O imposto você paga depois, no DAS ou na guia do mês seguinte. Enquanto isso, o dinheiro fica parado na sua conta, ou melhor, trabalhando para você.
Com o split payment, a parte do imposto nem passa pela conta do restaurante. Dessa forma, você recebe o líquido e o governo recebe a parte dele no mesmo instante.
Na prática, você já conhece essa lógica. Repare no repasse do marketplace de delivery: a comissão já vem descontada. Afinal, você nunca recebe o valor cheio para pagar a plataforma depois. O split payment no restaurante faz exatamente isso, só que com o imposto.
Vale lembrar o ponto mais importante de todo o artigo: o split payment não cria imposto novo para o restaurante nem aumenta alíquota. Ele muda o momento em que o imposto sai. O valor devido continua sendo o que a lei define. Se você ainda está se situando na reforma, comece pelo guia completo da reforma tributária para restaurantes.
Split payment em 2027: o que está definido e o que ainda é ruído
O calendário do split payment já mudou mais de uma vez em 2026, e isso confunde qualquer dono de restaurante. Por isso, trate toda data abaixo como previsão com fonte, nunca como promessa. Além disso, confira com seu contador antes de tomar qualquer decisão de caixa.
O que a Receita Federal já confirmou
- Só entre empresas (B2B): em 2027, o split vale para operações entre empresas. A adesão é facultativa, ou seja, cada empresa escolhe em quais operações quer usar (Receita Federal, setembro de 2026).
- Segundo semestre: a primeira fase está prevista para começar no segundo semestre de 2027. A data exata ainda depende de ato conjunto da Receita e do Comitê Gestor do IBS.
- Poucos meios de pagamento: a primeira fase cobre TED, Pix, boleto e transferência entre contas da mesma instituição. Cartão de crédito, débito e vale-refeição ficam fora dessa etapa.
- Só para quem está no regime regular: os regulamentos publicados em abril de 2026 (Decreto 12.955/2026, da CBS, e Resolução CGIBS nº 6/2026, do IBS) preveem que a primeira etapa alcance apenas compras feitas por contribuintes do regime regular de IBS e CBS.
O que ainda não tem data
Primeiro, a obrigatoriedade no B2B. Parte da imprensa chegou a noticiar 2028. A Receita, por outro lado, esclareceu em setembro de 2026 que ainda não é possível afirmar quando o uso se tornará obrigatório, porque isso depende da preparação dos bancos e dos meios de pagamento.
Em seguida, e mais importante para você, a venda ao consumidor final. Ela não tem cronograma. A lei deixa a implantação gradual para um ato conjunto da Receita e do Comitê Gestor do IBS, conforme o art. 35 da Lei Complementar 214/2025. Quando chegar, o regulamento prevê que o split entre ao mesmo tempo em todos os meios de pagamento, e não um por vez.
| Fase | Operações | Meios de pagamento | Quando | Situação |
|---|---|---|---|---|
| 1 | Entre empresas (B2B), por escolha do comprador no regime regular | Pix, TED, boleto, transferência interna | Previsão: 2º semestre de 2027 | Anunciada pela Receita (set/2026) |
| 2 | Entre empresas, obrigatória | A definir | Sem data oficial | Depende da preparação dos bancos |
| 3 | Venda ao consumidor final | Todos ao mesmo tempo, incluindo cartão | Sem cronograma | Depende de ato conjunto (art. 35) |
Por que sua maquininha não muda em janeiro
Agora junte as peças. Quase toda a sua venda é para consumidor final, no cartão e no Pix do cliente. Nada disso está na primeira fase. Portanto, em janeiro de 2027, o valor que cai da maquininha do restaurante não muda por causa do split.
Contudo, isso não quer dizer que 2027 será um ano parado. A CBS começa a substituir o PIS e a Cofins, e a reforma segue o próprio calendário. Ou seja: o split não é o seu problema de janeiro, mas é o seu dever de casa do ano.
A porta dos fundos: o split chega primeiro nas suas compras
Se o split começa entre empresas, onde o restaurante aparece nessa história? Do lado de quem compra. Pense bem: toda semana você paga fornecedor por boleto e Pix. Hortifrúti, carne, bebida, embalagem, gás.
O que muda quando você paga com split
Na primeira etapa, quem decide usar o split é o comprador. Segundo a Receita, cada empresa vai escolher se quer garantir o próprio crédito usando o split nas compras, por meio de um banco que ofereça o serviço.
Na prática, você paga o mesmo boleto, no mesmo valor. A diferença acontece depois do seu clique: o banco separa o imposto do fornecedor e manda para o governo. Assim, o fornecedor recebe o líquido, e o seu extrato não muda nada.
Por que isso protege o seu crédito
No regime regular, o crédito de IBS e CBS das compras fica vinculado à extinção do débito do fornecedor, seja por pagamento, compensação ou split. Em outras palavras: se o fornecedor não pagar o imposto dele, o seu crédito fica em risco.
Para o restaurante, o split resolve isso na raiz, porque o imposto sai recolhido no momento do pagamento. Dessa forma, ele funciona como um seguro do seu crédito. Se sobrar crédito maior que o débito no período, o valor vira saldo credor. Você pode compensar depois ou pedir ressarcimento, que a LC 214/2025 manda analisar em até 30, 60 ou 180 dias, conforme o perfil da empresa e do pedido (art. 39).
Atenção a um detalhe. Esse ganho só vale para quem apropria crédito de IBS e CBS no regime regular. No Simples puro, a lógica é outra, e a primeira etapa do split nem alcança essas compras. Já quem optou por recolher IBS e CBS por fora do DAS entra nesse jogo. Entenda a diferença no artigo sobre Simples Nacional na reforma tributária para restaurantes. E lembre: a escolha do regime é do seu contador, não do blog.
Cenário A: as compras do mês (exemplo hipotético)
Imagine um restaurante que compra R$ 70 mil por mês em insumos, pagos por boleto. Suponha, só para ilustrar, que essas compras geram R$ 6 mil de crédito.
- Sem split: você paga R$ 70 mil. O crédito de R$ 6 mil depende de o fornecedor recolher o imposto dele.
- Com split: você paga os mesmos R$ 70 mil. O imposto do fornecedor sai na liquidação, e o seu crédito fica protegido.
Diferença no seu extrato: zero. Diferença na sua segurança: grande.
Quando chegar ao balcão: o antes e o depois no extrato
Cenário ilustrativo. As regras e o cronograma do split na venda ao consumidor final ainda não estão definidos. Os números abaixo servem para entender a lógica, não para planejar o seu caixa.
Cenário B: restaurante de R$ 200 mil por mês
Agora, imagine o mesmo restaurante no dia em que o split chegar ao balcão. Para facilitar a conta, considere estas premissas:
- Faturamento de R$ 200 mil por mês, no regime regular de IBS e CBS.
- Alíquota ilustrativa de 15% sobre a venda. Para ter uma referência, as estimativas oficiais de alíquota de referência ficam entre 26,5% e 28%, e o regime específico reduz 40% sobre a parcela elegível. Ainda assim, a alíquota definitiva não foi fixada, e bebida alcoólica fica fora da redução.
- Crédito de R$ 6 mil vindo das compras do Cenário A.
- Taxa da maquininha fora da conta, para não misturar assuntos.
| Linha do extrato | Hoje | Com split (ilustrativo) |
|---|---|---|
| Vendas do mês | R$ 200.000 | R$ 200.000 |
| Imposto separado na liquidação | R$ 0 | até R$ 30.000 |
| Entra na conta ao longo do mês | R$ 200.000 | a partir de R$ 170.000 |
| Crédito das compras (R$ 6.000) | Abatido na guia | Abatido ou devolvido depois* |
| Guia a pagar no mês seguinte | R$ 24.000 | Só eventuais ajustes |
| Imposto total do mês | R$ 24.000 | R$ 24.000 |
*Os regulamentos preveem dois procedimentos. No padrão, o banco consulta uma plataforma pública e retém só o débito que ainda não foi quitado. No simplificado, aplica um percentual fixo definido pela Receita e pelo Comitê Gestor, que pode variar por setor. Na venda ao consumidor, o meio de pagamento que não estiver pronto para o padrão opera pelo simplificado, e o excesso retido volta ao vendedor depois, em até três dias úteis, segundo a Fazenda. O percentual de cada setor ainda não foi divulgado.
Repare na última linha. O imposto do mês é o mesmo nos dois cenários. O que muda é a coluna do meio: quanto dinheiro passa pela sua conta, e por quanto tempo.
O capital de giro que hoje é emprestado do imposto
Aqui mora o susto de verdade do split payment no restaurante. Hoje, aqueles R$ 24 mil ficam na sua conta por semanas antes de virar guia. Enquanto isso, eles pagam o fornecedor atrasado, cobrem a semana fraca de chuva e seguram o adiantamento do pessoal.
Na prática, muita operação usa esse dinheiro como giro sem perceber. Por isso, com o split no balcão do restaurante, essa folga some. Não é custo novo. No entanto, é um buraco no giro para quem não se preparou.
Portanto, a hora de ajustar é agora, com calma, e não no mês em que a regra mudar. Quem começa a separar a reserva desde já atravessa a mudança sem perder o sono.
Classificação do item: o erro que faz o split reter errado
Existe um detalhe técnico que vale ouro para o seu caixa. Para o split payment funcionar no restaurante, o documento fiscal leva as informações que ligam a venda ao pagamento e aos tributos da operação. Em seguida, o banco usa essas informações para calcular quanto separar.
Traduzindo para a cozinha: a retenção sai do cadastro. Se o item estiver classificado errado no PDV, a nota sai errada. E, se a nota sai errada, a retenção também sai errada. Veja como isso começa na emissão no artigo sobre NFC-e com IBS e CBS no restaurante.
Retenção a mais e retenção a menos
Pense numa mesa comum de sexta-feira: dois pratos executivos e quatro long necks. A bebida alcoólica tem tratamento próprio na reforma, diferente da comida. Entenda o motivo no artigo sobre bebida alcoólica na reforma tributária.
- Retenção a menos: se a cerveja estiver cadastrada como se fosse comida, o banco separa menos imposto do que o devido. A lei mantém você responsável pela diferença, que aparece depois, com risco de multa.
- Retenção a mais: se acontecer o contrário, sai imposto demais na hora. Esse dinheiro só volta depois de corrigir a nota e passar pela apuração, justamente quando você mais precisa dele no caixa.
Em resumo, aquela classificação que parece detalhe de cadastro vira dinheiro na conta, para mais ou para menos. Por isso, ela merece uma revisão com o contador antes de qualquer calendário.
Split payment no restaurante: 5 passos para se preparar desde já
Além disso, você não precisa esperar a data oficial do split para preparar o restaurante. Os passos abaixo valem para qualquer cenário de calendário, e nenhum deles depende de trocar de sistema.
- Revise a classificação fiscal de cada item do cardápio. Comece pelas bebidas e pelos itens que você revende sem preparo. Depois, leve a lista ao contador para validação.
- Separe a reserva de imposto numa conta à parte. Todo mês, transfira o valor estimado do imposto assim que ele entrar. Assim, você aprende a operar sem esse giro antes que o split tire ele de você.
- Leve ao contador a pergunta do regime. Simples puro ou IBS e CBS por fora do DAS? A resposta muda o efeito do split sobre o seu crédito.
- Mapeie como você paga os fornecedores. Anote o que sai por Pix, boleto e transferência. Esses pagamentos são os primeiros que podem passar pelo split, se o seu regime permitir.
- Calcule o impacto no seu cenário. Use a calculadora da reforma tributária para restaurantes e leve o resultado para a conversa com o contador.
Como a KCMS ajuda nessa transição
Tudo o que você leu até aqui aponta para o mesmo lugar: o dado certo precisa nascer no ponto de venda do restaurante. Afinal, é dali que ele segue para a nota e, no futuro, para a retenção.
No PDV da KCMS, cada item do cardápio carrega a própria classificação fiscal. Essa informação segue para a NFC-e sem retrabalho. Além disso, o relatório de vendas por categoria mostra quanto do faturamento vem de bebida alcoólica, desde que os produtos estejam categorizados corretamente. Já o financeiro para restaurante ajuda a enxergar o fluxo de caixa e a separar a reserva de imposto.
Importante: o sistema organiza e transmite as informações fiscais, mas não garante conformidade fiscal. A classificação dos itens e as decisões de regime devem ser validadas pelo seu contador.
Perguntas frequentes sobre split payment no restaurante
O split payment começa em janeiro de 2027?
Não. Em janeiro de 2027, a CBS começa a substituir o PIS e a Cofins, mas o split não entra em operação nessa data. Segundo a Receita Federal, a primeira fase está prevista para o segundo semestre de 2027, apenas entre empresas e por escolha do comprador. A data exata ainda depende de ato conjunto, então acompanhe os atos oficiais com seu contador.
Vou receber menos na maquininha de cartão em 2027?
Não por causa do split. A primeira fase deixa de fora o cartão de crédito, o cartão de débito e o vale-refeição, e também não inclui vendas ao consumidor final. Portanto, o valor que o restaurante recebe das vendas no balcão não muda por causa do split em 2027. A venda ao consumidor ainda não tem cronograma oficial.
Restaurante do Simples Nacional vai ter split payment?
Depende da forma de recolhimento. No Simples puro, o IBS e a CBS seguem dentro do DAS, e a primeira etapa do split só alcança compras de contribuintes do regime regular. Para o restaurante que recolhe IBS e CBS por fora do DAS, o split ganha peso, principalmente para garantir créditos nas compras. As regras das etapas seguintes ainda dependem de ato conjunto. Confirme o seu caso com o contador.
O split payment vale para Pix?
Sim. O Pix está entre os meios de pagamento da primeira fase, junto com TED, boleto e transferências internas. No entanto, em 2027 o split vale apenas entre empresas e por adesão. Assim, o Pix que o seu cliente faz no caixa do restaurante não passa pelo split nessa etapa. O Pix que você paga ao fornecedor pode passar, se o seu restaurante estiver no regime regular e optar pelo split nas compras.
O split payment aumenta o imposto do restaurante?
Não. No restaurante, o split é uma forma de recolher o imposto, não um imposto novo. O valor devido continua definido pelas regras do IBS e da CBS. O que muda é o momento: em vez de o dinheiro passar pela sua conta e sair depois na guia, a parte do imposto é separada na liquidação. O efeito real aparece no capital de giro.
O que acontece se o item estiver classificado errado no PDV?
A nota fiscal sai com a informação errada e, quando o split estiver valendo, a retenção também sai errada. Se o banco separar menos imposto do que o devido, o restaurante continua responsável pela diferença. Se separar mais, o dinheiro só volta depois da correção da nota e da apuração. Por isso, revise o cadastro dos itens com o contador desde já.
Food truck ou lanchonete MEI tem split payment?
Em 2027, na prática, não. O MEI recolhe os tributos pelo DAS, e a primeira etapa do split só alcança compras feitas por empresas do regime regular. Além disso, a venda ao consumidor final ainda não tem data. Como o mecanismo vai tratar o MEI nas etapas seguintes depende de ato conjunto. Se o seu faturamento está perto do limite, converse com o contador.
Split payment no restaurante: o caminho muda, o valor não
Agora você sabe separar o fato do áudio do grupo. O split payment no restaurante não chega em janeiro, não entra na maquininha em 2027 e não aumenta o imposto. Ele começa pelas compras, entre empresas e por escolha, e só depois chega ao balcão, numa data que ninguém definiu ainda.
Por outro lado, isso não é motivo para deixar para depois. O que decide se a mudança vai doer é o que você faz até lá: cadastro certo, reserva separada e conversa com o contador em dia.
Quem se organiza antes não precisa de áudio de dois minutos para dormir tranquilo. Então comece pelo número que mais importa: quanto do seu giro, hoje, é imposto que ainda passa pela sua conta.